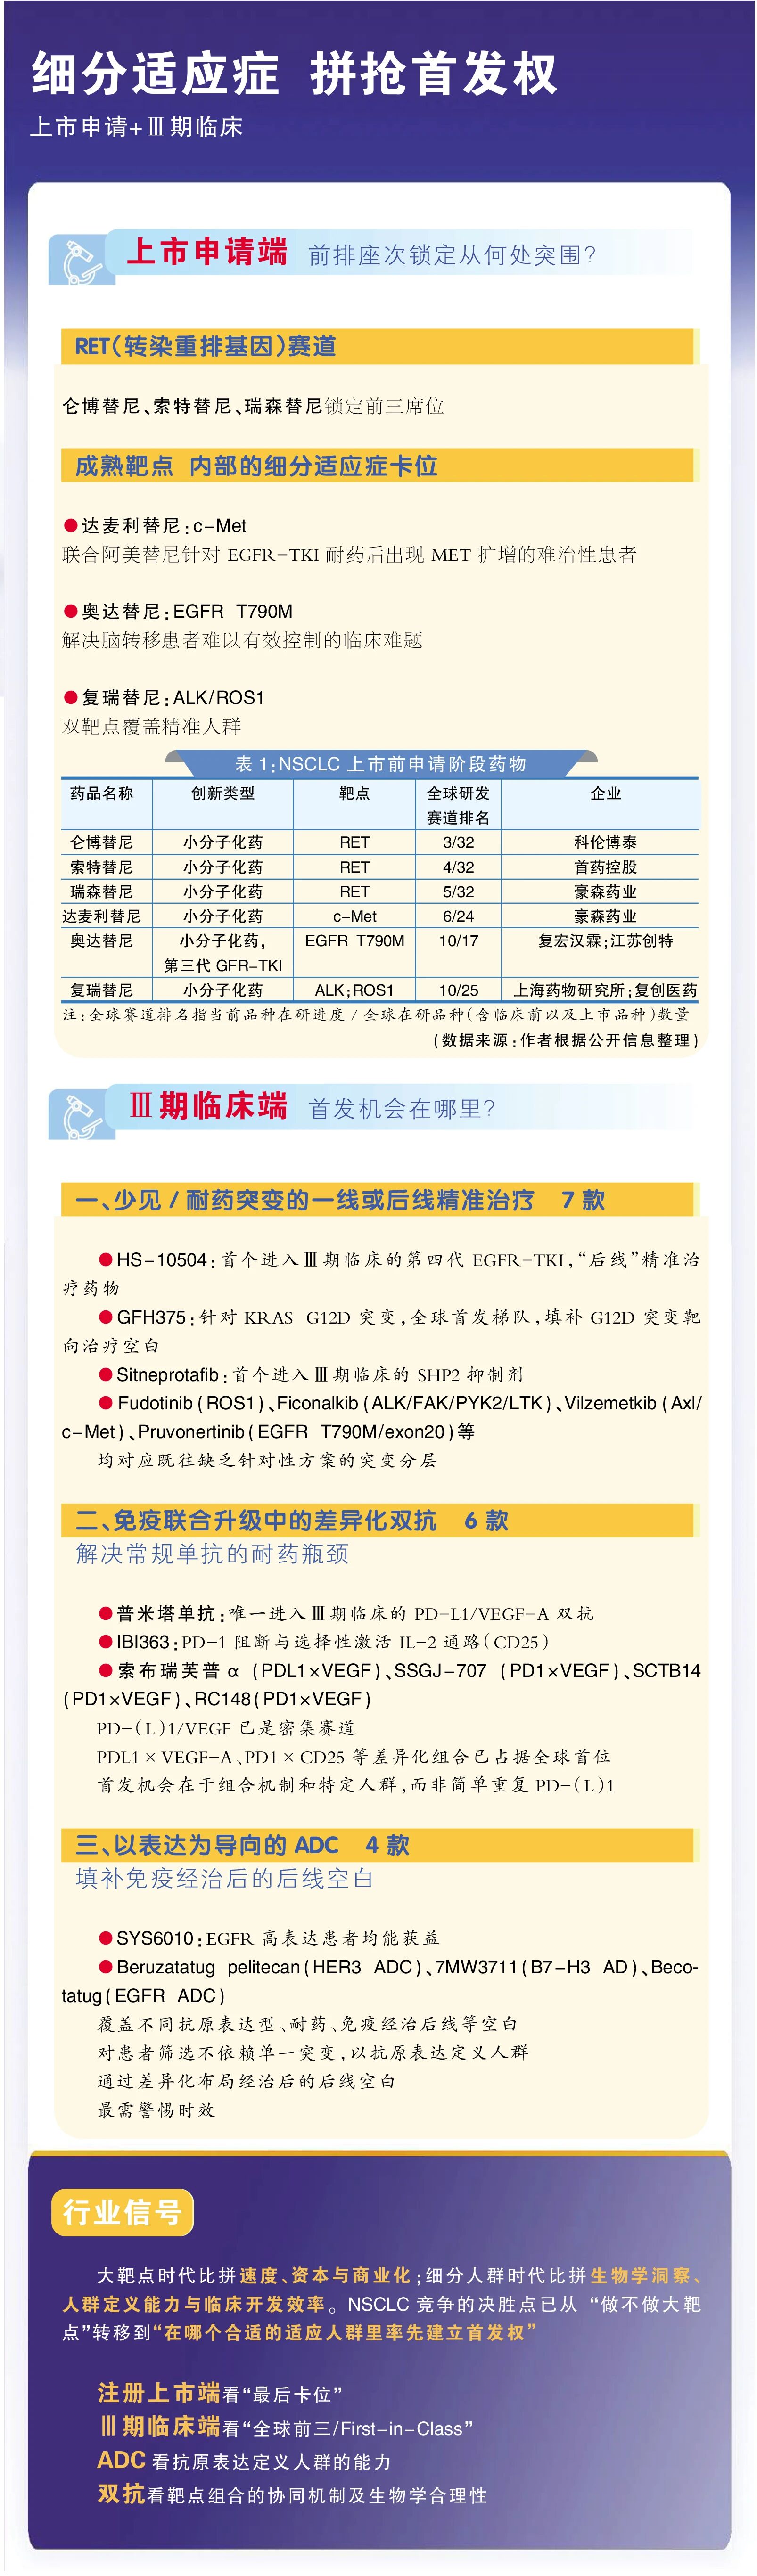
近日,国家药品监督管理局药品审评中心(CDE)同日公示3款纳入突破性治疗的品种,适应症全部集中在非小细胞肺癌(NSCLC),分别是安润医药的AMX3009马来酸片、石药集团巨石生物的SYS6010与普众发现的注射用AMT-116。该进度核心看点并非新增3款NSCLC治疗药物,而在于企业选择把什么样的人群作为首发注册方向:这三类人群既往鲜有企业针对性开展注册临床试验,现有标准治疗供给存在显著缺口。在热门靶点竞争格局趋于固化的背景下,细分人群适应症的首发注册权,正逐步成为NSCLC药物研发领域的新竞争焦点。
大靶点竞争格局固化
过去十年,NSCLC创新药的主战场高度集中于少数“大靶点”。
市场端,摩熵数据显示,2025年中国NSCLC药品市场规模达982.65亿元,近5年复合增长率约11.4%,其中靶向表皮生长因子(EGFR)类药物市占率已从2021年的62%升至2025年的77%;免疫检查点抑制剂层面,国内获批的PD-(L)1类产品多达23款,国产品牌占据85%的份额,年治疗费用经多轮医保谈判已压至3万~4万元区间。
注册端的拥挤更为直观:药智数据显示,NSCLC适应症上市申请的新药受理记录中(以受理号计),PD-(L)1相关受理多达159条,EGFR、PD-L1、c-MET、VEGFA等头部靶点管线各达数十条。三代EGFR-TKI赛道上,奥希替尼之后阿美替尼、伏美替尼、贝福替尼接连获批,2026年8月同源康药业的氘申艾替尼仍在叩关同一“战场”。
管线端,据摩熵数据统计,全球在研NSCLC创新药已达2096个(含临床前至注册上市各阶段),中国达1071个。其中,中国TOP10企业的139个在研管线中,Ⅲ期项目多达55个、占比39.6%,呈“倒漏斗”形态,后期管线高度扎堆于成熟靶点。
市场、注册与管线三组数据共同指向一个结论:大靶点的“入局窗口”已经关闭,正面进攻的边际收益急剧递减。
研发逻辑范式转移
竞争格局固化倒逼研发逻辑切换,技术迭代则为切换提供了载体。NSCLC治疗历经化疗、靶向、免疫到ADC/CGT四轮革命,每一轮技术跃迁都会重新分配一次“首发权”。CDE同日三项公示,恰好展示了两种新竞争范式。
其一是靶点的精细化,如把EGFR突变谱系拆得更细:经典靶向体系围绕Ex19del、L858R、T790M构建,是第一、二代TKI(如吉非替尼、埃克替尼、达克替尼)、三代TKI(如奥希替尼、伏美替尼、贝福替尼等)研发设计基础。而PACC区等少见突变对三代TKI敏感性差、临床异质性强,长期缺乏针对性方案,AMX3009正是沿“驱动基因-精准抑制剂”路径向更细人群下探。
其二是靶向机制的升维,由化药、单抗升级为具备多重机制的双抗甚至多抗药物或者通过ADC重新划定可治疗人群:SYS6010作为一款EGFR靶向的ADC药物,虽靶向EGFR,却不再依赖EGFR突变定义患者,而以受体表达作为递送入口。AMT-116则是肿瘤干细胞的核心标志物(CD44v9)靶向的 ADC,通过挖掘肿瘤CD44v9的表达差异来精准杀伤肿瘤。这两款药物工作机制是从突变驱动靶点转化为表达导向靶点,实现了治疗逻辑的跨越,为难治性患者(如EGFR野生型高表达、EGFR突变耐药)提供了新的治疗策略,极大地拓宽了潜在受益人群。
监管制度与产业逻辑在此形成共振,突破性治疗认定本身即为“无有效防治手段”或“显著优于现有治疗”的人群而设,三个品种同日公示,实际上是审评端对细分人群战略的一次集中确认。
四川省医药保化品质量管理协会组织专家
国药太极集团重庆涪陵制药厂有限公..四川省医药保化品质量管理协会举办《中
为顺应药品监管规范化、标准化、现..关于召开第七届十次理事会的通知
各相关单位: 按照中央和省委关..关于举办中药饮片炮制技术研究与质量控
各会员单位: 为顺应药品监管规..党支部开展《树立和践行正确政绩观 促
2026年6月26日,由四川省医药保化..党支部开展《树立和践行正确政绩观 促
2026年6月26日,由四川省医药保化..关于举办四川省药品生产企业拟新任质量
各相关企业: 新修订的《中华人..四川省医药保化品质量管理协会党支部
2026年4月8日上午,省医药保化品质..120亿美元押中!诺华AOC临床告捷
6月11日,诺华宣布其针对面肩肱型..